お悩み解決サイト「ウォーリースマッシュ!」

暮らしの中で生じた「疑問」や「不安」を、シンプルな計算ツールで解消しましょう。
暮らしの中で生じた「疑問」や「不安」を、シンプルな計算ツールで解消しましょう。
WorrySmash › 学べるコラム › 流行インデックスの正直な話
最終更新:2026年9月
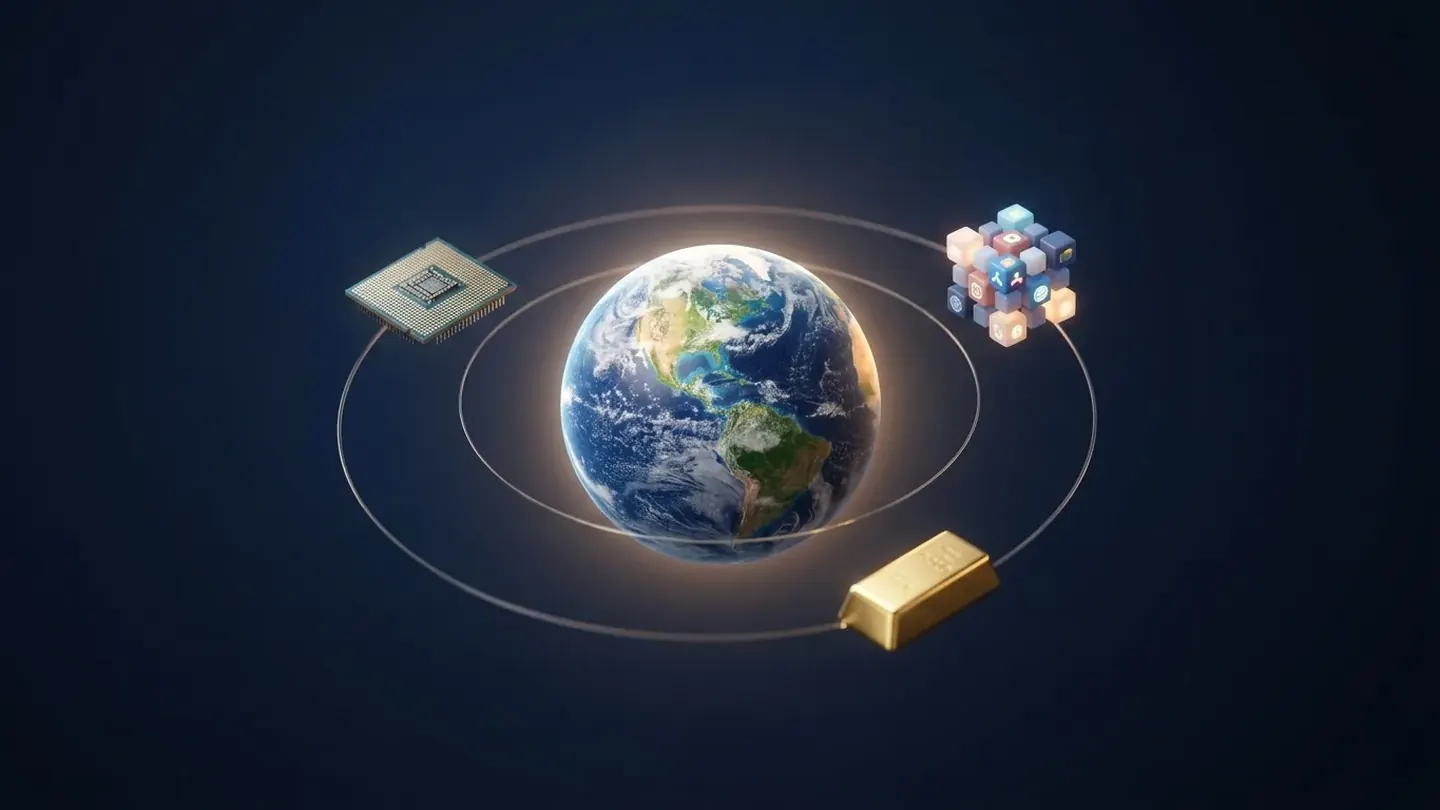
オルカンやS&P500で毎月の積立に慣れてくると、「もっと伸びそうな指数はないのか」「値動きの違うものを混ぜたほうがいいのでは」と、気持ちが少しだけ前のめりになってきます。その筆頭が、伸びの大きいNASDAQ100(QQQ)やハイテク10銘柄のFANG+、そして株とは別の動きをするゴールド(金)です。この「次が気になる」感覚は、投資に慣れてきた人ほど自然に湧いてくるもので、悪いことではありません。
先に結論を一言でいうと、この3つはどれも「主役(オルカン・S&P500)の置き換え」ではなく、中核に少しだけ足す“サテライト(脇役)”として考えると、無理なく付き合えます。全部を主役にしようとすると値動きに振り回されがちですが、脇役の枠なら気楽です。
この記事では、3種類の中身の違い/高リターンの裏にあるリスク/NISAで買える枠/コストの差/何割まで入れていいかを、順番に整理していきます。
名前は並んで語られがちですが、中身はかなり別物です。ざっくり整理すると次のようになります。
| 項目 | NASDAQ100 | FANG+ | ゴールド |
|---|---|---|---|
| 構成銘柄数 | 約100 | 10(均等) | —(実物資産) |
| 集中度 | 情報技術 約50% | 10銘柄に集中 | 単一資産 |
| 値動きの種類 | 株式 | 株式 | コモディティ |
※構成比率や採用銘柄は基準日で変わります。数値は概算・スナップショットとして扱い、購入前に運用会社の最新の月次レポートでご確認ください。
ここで頭の片隅に置いておきたいのが、オルカンもS&P500も、Apple・NVIDIAといった同じ大型ハイテクを上位で持っているという点です。NASDAQ100やFANG+を足すと、これらと「もろ被り」します。それが“厚みの上乗せ”なのか、単なる“重複”なのかは、後の節であらためて考えます。
まず魅力から。FANG+の過去実績は突出しており、ある運用会社の商品資料では設定来で約+890%、直近5年でも約+250%(分配金再投資ベース・概算)といった伸びが示されています。ただしこれはあくまで過去の話で、将来を保証するものではありません。ここは最初に強く釘を刺しておきます。
裏側にあるのが集中リスクです。FANG+はたった10銘柄、NASDAQ100も上位10銘柄で指数の半分近くを占め、情報技術に約50%偏ります。つまり少数の勝ち組にまとめて賭けている構造です。FANG+は均等加重ですが、“同じ業種の10社”を均等に持っても、業種そのものが崩れる局面では分散になりにくい点に注意が必要です。
「やめとけ」と言われる本当の理由は、儲からないからではありません。上がるときは大きいぶん、下げも大きく偏るからです。象徴的なのがNASDAQ100の歴史で、ITバブル崩壊(2000〜2002年)ではピークから最大80%超の下落、当時の高値回復までに約15年かかったとされます。リーマンショック時も約40%下落しました。
※下落率・回復年数は、指数の定義(NASDAQ100か、より広いナスダック総合か)や配当再投資の有無で変わる概数です。厳密な数値は指数提供会社・運用会社の一次資料でご確認ください。
とはいえ、高ボラティリティは「悪」ではありません。問題は、値動きに耐えられずに途中でやめてしまうこと。だからこそ、暴落しても握り続けられる金額に留める——これがサテライト発想への橋渡しになります。
もう一つ現実的な差が信託報酬(保有コスト)です。並べてみると差が実感できます。
| ファンド(連動先) | 信託報酬(税込・年率・概算) |
|---|---|
| ニッセイ NASDAQ100 | 約0.20% |
| iFreeNEXT NASDAQ100 | 約0.50% |
| iFreeNEXT FANG+ | 約0.78% |
| 三菱UFJ 純金ファンド | 約0.99% |
| (参考)eMAXIS Slim S&P500 / オルカン | 約0.08% / 約0.06% |
オルカン・S&P500の0.05〜0.08%台と比べると、テーマ型は総じて高めです。長期・大きな元本になるほど、この差は複利でじわじわ効いてきます。おもしろいのは、同じNASDAQ100連動でもファンドによって倍以上違うこと。ここは選ぶ余地があります。
「コストが高くても、リターンの上乗せで取り返せるのでは?」——これは誰にも断言できません。だからこそ、サテライト=小さめの枠に留めれば、高コストの影響も限定的という整理に落とすのが現実的です。
※信託報酬は改定されることがあります。購入前に必ず最新の交付目論見書でご確認ください。数値は公開時点の概算です。特定ファンドの掲載は比較のための例示で、推奨ではありません。
「そもそもNISAで買えるの?」という疑問も多いところです。NASDAQ100・FANG+は2023年に金融庁の指定インデックス等へ追加され、2024年からの新NISAではつみたて投資枠でも一部ファンドが対象になりました(iFreeNEXTシリーズなど)。成長投資枠なら、より広く対象になります。
ただし、同じ指数連動でもファンド単位で枠が違う点に注意してください。あるファンドはつみたて枠対象、別のファンドは成長投資枠のみ、ということが起こります。個別に金融庁の対象商品リストで確認するのが安全です。
一方のゴールドは、つみたて投資枠では買えません。金関連の投信・ETFはコモディティで、株式・債券を要件とするつみたて投資枠の対象外だからです。NISAで金を持つなら成長投資枠(それも対象外の商品あり)になります。つみたて枠は「長期・分散・低コスト」向けのふるいなので、テーマ型や金はそこを外れやすい——枠の性格を知ると腹落ちします。NISA全体の仕組みは積立の早見表の記事もあわせてどうぞ。
金は2025〜26年に史上最高値圏まで上昇し、「今から買うと高値づかみでは」という不安が出やすい時期です。値上がりを追う前に、まず“役割”で考えましょう。
金の役割は「安全資産(有事の金)」です。株との相関が低い〜逆相関になる局面があり、少量混ぜるとリスク調整後のリターン改善やドローダウン(下落幅)の縮小が期待できたとの分析もあります(ポートフォリオに2.5〜10%組み入れた例)。
ただし断定はできません。相関は分析期間・為替ヘッジの有無・円換算の方法で符号すら変わります。実際、ある分析では「金(円換算)×米株=約+0.16(低相関)」だが「金(円ヘッジ)×米株=約-0.15(逆相関)」と、条件で正負が入れ替わりました。「金=常に株と逆相関」ではなく、局面依存と考えてください。
為替の視点も外せません。円で暮らす私たちにとって、外貨建て資産は円安・円高の影響を受けます。為替ヘッジのあり/なしは「正解が一つ」ではなく、為替リスクを取りにいくか消すか、という狙いで選ぶものです。落としどころとして、金は「増やす主役」というより「株が沈む局面のクッション」。持つなら少量・長期で、という位置づけが無理がありません。
ここまでを一つの形にまとめる定石が「コア・サテライト戦略」です。中核(コア)にオルカン・S&P500など安定運用を7〜9割(目安8割)、残り1〜3割をサテライトとしてNASDAQ100・FANG+・金などに回します。
割合の決め方はシンプルで、「最悪、その1〜3割が大きく凹んでも、積立を止めずに続けられるか」を自分の基準にすること。コアの土台が崩れない範囲なら、サテライトが荒れても平常心でいられます。
重複についても整理しておきましょう。コアにS&P500を持つなら、NASDAQ100・FANG+は“上乗せ(重複を承知で厚みを足す)”、金は“値動きの違う分散”——役割が違うと理解したうえで混ぜるのがコツです。そして無理な最適化はしないこと。比率は一度決めたら大きくいじらず、増えた分をたまに元の割合に戻す程度で十分です。
割合を頭の中だけで悩むより、毎月いくら・何年・想定利回りで積み立てるとどう育つかを、実際の数字で見たほうが早く腹落ちします。まずコア想定の利回りで全体像を出し、そこにサテライトを足す/抜くと将来像がどう動くかを、自分の金額で体感してみてください。
もちろん、シミュレーションの数字が将来を保証するわけではありません。それでも、行動の第一歩としては十分に役立ちます。『つみたて計算機』で気軽に試してみましょう。
 完全無料・すぐ結果
コア8割+サテライト2割、将来いくら?
積立額・利回り・年数を入れるだけ。複利の伸びとNISAの非課税メリットをその場で試算できます。
つみたて計算機で試算する →
※本記事は一般的な情報提供であり、特定の商品・投資の推奨や勧誘を目的とするものではありません。数値は概算で、過去の実績は将来の成果を保証しません。投資には元本割れの可能性があります。詳しくは 免責事項 をご確認ください。