お悩み解決サイト「ウォーリースマッシュ!」

暮らしの中で生じた「疑問」や「不安」を、シンプルな計算ツールで解消しましょう。
暮らしの中で生じた「疑問」や「不安」を、シンプルな計算ツールで解消しましょう。
WorrySmash › 学べるコラム › 「NISA貧乏」の考え方
最終更新:2026年9月
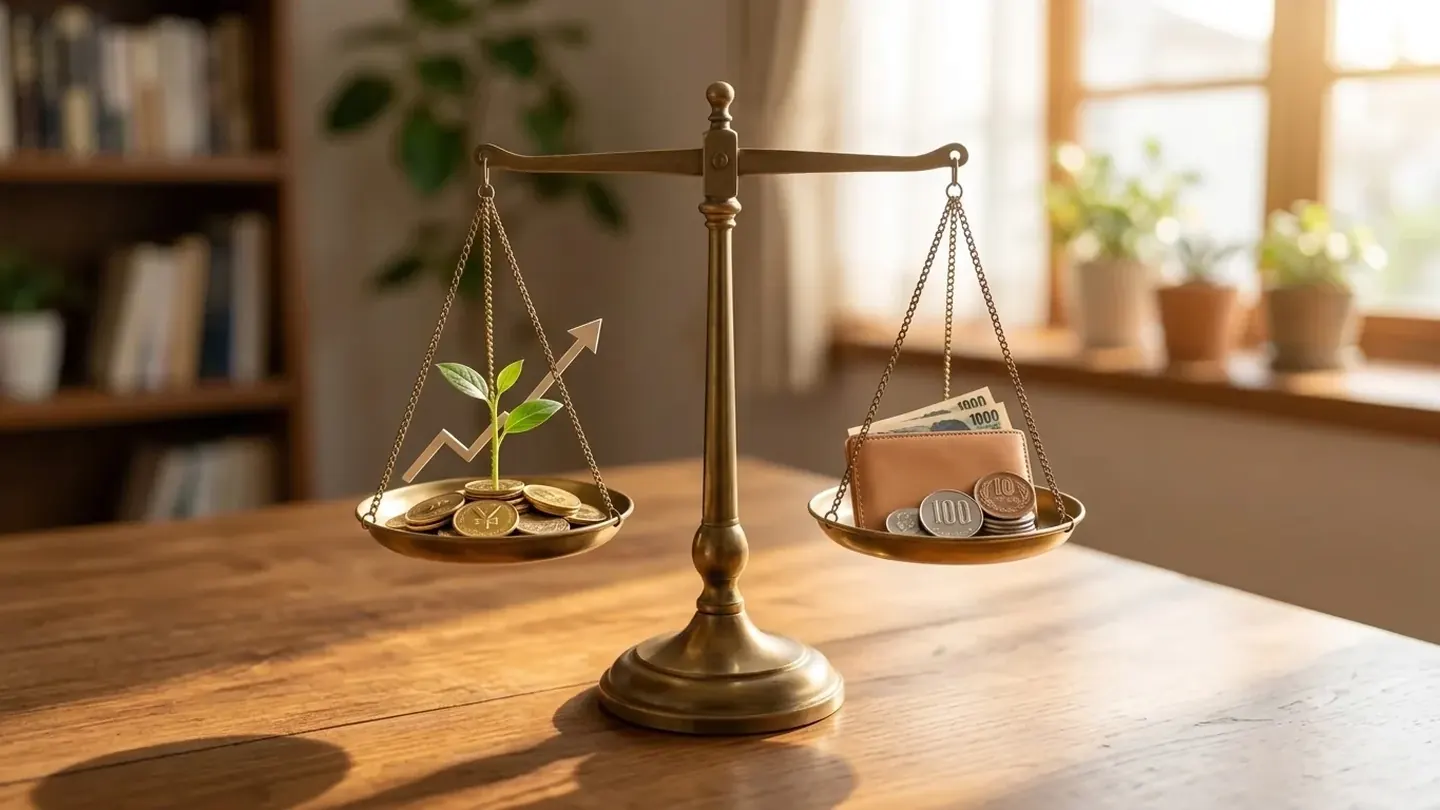
新NISAで毎月しっかり積み立てている。数字の上では資産は増えている。それなのに、財布の中はいつもギリギリ——。そんな状態を、いつからか「NISA貧乏」と呼ぶようになりました。この記事は、その言葉を良い・悪いで裁くためのものではありません。増やすこと自体は前向きな行動です。ただ、その配分が「自分の暮らしと人生設計に合っているか」を、感覚ではなく数字で確かめてみよう——そんな立ち止まりのための整理です。
「NISA貧乏」とは、新NISAの非課税枠を早く埋めようと無理な金額を投資に回しすぎ、手元の現金が足りなくなって日々の生活がカツカツになる状態を指す俗語です。新NISAの普及とともに、SNSを中心に広まりました。少し揶揄的な響きのある言葉ですが、実は無視できないテーマとして扱われています。
というのも、大和証券やSBI証券といった当の証券会社までもが「無理のない資産形成を」と注意喚起しているからです。商品を売る側が「入れすぎないで」と言うのは、それだけ現実に起きやすい落とし穴だということでしょう。
ここで先に、この記事の姿勢を宣言しておきます。「NISA貧乏=悪」とも「投資は正義」とも断定しません。問題は投資額の多い少ないそのものではなく、その配分が自分の人生設計に合っているかの一点に絞られます。以下、判断の材料になる事実を淡々と並べていきます。
まず制度の全体像を確認します。新NISAの年間投資枠は合計360万円(つみたて投資枠120万円+成長投資枠240万円)、生涯にわたる非課税保有限度額(生涯投資枠)は1,800万円(うち成長投資枠は1,200万円まで)。そして非課税で保有できる期間は無期限です。
この「1800万円」という数字が、ときに焦りの引き金になります。SNSでは「最短5年で枠を埋めるべき」「月10万円積立が普通」といった強めの声も流れてきます。すると「みんないくら積み立てているんだろう」「自分だけ遅れているのでは」という同調圧力や見栄が生まれがちです。参考までに、ある調査ではNISA(つみたて投資枠)の平均積立額は月約5.7〜6.5万円という数字もありますが、これはあくまでNISA利用者の中での平均で、実態は人によって大きくばらつきます。他人の平均は、自分の家計の答えにはなりません。
焦りの正体は、多くの場合「使い切らないと損」という思い込みです。けれど、先のとおり非課税保有期間は無期限で、枠に締め切りはありません。急いで埋めることが常に得とは限らない——少なくとも、そう考える余地は十分にあります。
配分を考えるときに便利なのが、お金を3つに分ける考え方です。
投資は基本的に、いちばん最後の「余剰資金」で行う——これは証券会社の推奨とも一致する考え方です。では備えるお金はいくら必要か。目安は生活費の約3〜6ヶ月分とされます。会社員なら6ヶ月分、自営業や収入が不安定な人は1年分程度が目安と言われることもあります(自己都合退職の場合、失業給付に約2ヶ月の給付制限があるためです)。ただしこれは世帯構成・地域・雇用形態で大きく変わる「目安」であって、万人共通の正解額ではありません。
そしてここが見落とされがちな点です。NISAは積立の減額・停止・売却がいつでも自由にできます。しかも商品を売却すると、翌年以降に簿価(取得金額)分の非課税枠が復活し、また使えます。つまりNISAは「固定されたお金」ではなく、意外と流動性の高い、柔らかい制度なのです。「一度入れたら動かせない」という誤解が、実は「埋めなきゃ」の焦りを強くしていることも少なくありません。枠の復活の仕組みは積立の早見表の記事でも触れています。
柔らかい制度とはいえ、株式である以上、値動きからは逃げられません。水準感として過去の下落を見ておきます。リーマンショックでは全世界株式が約57%下落し、元の水準に戻るまで投資開始時点から約5年ほどかかりました。コロナショックでは指数・期間・通貨によりますが約26〜34%の下落が見られました。いずれも指数や集計期間、為替で数値は変わり、将来同じように動く保証はありません。あくまで「大きく下げて、数ヶ月〜数年で回復した実績がある」という一例です。
ここで強調したいのは、「NISA貧乏」の最大リスクは投資額の少なさではないということです。本当に怖いのは、生活が困窮して市場から退場してしまうこと。手元に現金がないと、暴落時に不安から狼狽(ろうばい)売りをしやすくなり、長期継続そのものが折れてしまいます。せっかくの複利の効き目も、途中で降りてしまえば受け取れません。
だからこそ、生活防衛資金は「増えないムダなお金」ではありません。暴落局面でも投資を続けるための、安心のクッション(=継続の燃料)だと捉え直せます。現金が投資を守る——一見逆説的ですが、これが「NISA貧乏」を考えるうえでの核心です。
柔らかいNISAと対照的なのがiDeCo(個人型確定拠出年金)です。iDeCoは原則60歳まで引き出せず、途中解約も基本的にできません。これは欠陥ではなく、老後資金の確保という目的のために資金を意図的に拘束する設計です。
細かい条件も押さえておきましょう。受け取りには通算加入者等期間が10年以上必要で、期間が短いと受給開始が繰り下がります。手数料も発生し、加入時に2,829円、拠出のたびに月105円(2027年1月納入分から120円に引き上げ予定)などがかかります。最低掛金は月5,000円からです。数値は時点や金融機関で変わるため、実行時は最新の公式情報の確認が前提です。
ポイントは「流動性の役割分担」です。iDeCo自体は税制メリットのある良い制度ですが、住宅購入・教育費・急な出費など60歳より前に使う可能性のあるお金まで入れすぎると、身動きが取れなくなります。60歳以降に使う老後のお金はiDeCoで固く、それより前に動かすかもしれないお金はNISAで柔らかく——という使い分けの発想が役立ちます。老後に向けた全体像は老後資金と資産寿命の記事もあわせてどうぞ。
ここで反対側の声にも向き合います。「現金をNISAに回さないのは機会損失では?」という指摘です。全世界株式の長期平均は年率約10%という試算もあり(過去実績の試算で、対象期間や為替で大きく変わり、将来を保証しません)、たしかに寝かせた現金はその分を取り逃がすとも言えます。一方で、インフレ下では現金の価値は静かに目減りします。「増やせなかった」不安と「目減りする」不安は、どちらも成り立ちます。
ただし天秤にかけるべきは、リターンの数字だけではありません。手元の現金は「増えない代わりに、いつでも動かせて心を守る」お金です。流動性という便益、いわば安心料としての価値を、機会損失の数字と並べて比べる視点を持ちたいところです。
もうひとつ、罪悪感の話も正面から扱います。収入減・失業・産休育休などで積立を止めたり減らしたりすると、「負けた」「挫折した」と感じてしまう人がいます。でも思い出してください。NISAは制度上いつでも再開でき、枠も消えません。一時停止は「撤退」ではなく「調整」です。暮らしを守りながら続けるための、まっとうな判断です。
結局のところ、正解は一つではありません。適正なバランスは、リスク許容度・収入の安定性・ライフプランによって人それぞれ変わります。ここまでの数字はすべて判断材料であって、推奨や予測ではありません。
積立の入れ方も同じです。「ボーナスや余裕のある月にまとめて入れる」方式と「毎月定額を続ける」方式、どちらが優れているとは断定できません。大切なのは、無理なく続けられるほうを選ぶこと。続けられなければ、どんな最適解も机上の空論になってしまいます。
では「自分はNISA貧乏まっしぐらでは?」という不安には、どう答えればいいのか。感覚ではなく、数字で答えるのがいちばんです。目標額から逆算して必要な積立ペースを出し、それを手元に残せる現金と照らし合わせてみる。そうすれば、自分に合った「無理のない金額」が見えてきます。
 完全無料・すぐ結果目標額から、無理のない積立ペースを逆算いくら貯めたいかを入れると、毎月必要な積立額がわかります。手元に残せる現金と見比べて、自分に合った金額を確かめてみましょう。目標から逆算して試算する →
本記事で示した利回り・下落率・回復期間・生活費や生活防衛資金の目安は、いずれも過去実績にもとづく試算や一例です。対象期間・指数・通貨・世帯状況によって変わり、将来の結果を保証するものではありません。制度の条件や手数料は改定されることがあるため、実行時は各公式情報をご確認ください。
※本記事は一般的な情報提供であり、特定の商品・投資の推奨や勧誘を目的とするものではありません。数値は概算で、過去の実績は将来の成果を保証しません。投資には元本割れの可能性があります。詳しくは 免責事項 をご確認ください。