お悩み解決サイト「ウォーリースマッシュ!」

暮らしの中で生じた「疑問」や「不安」を、シンプルな計算ツールで解消しましょう。
暮らしの中で生じた「疑問」や「不安」を、シンプルな計算ツールで解消しましょう。
WorrySmash › 学べるコラム › 遺族年金はいくら
最終更新:2026年9月(令和8年度の年金額・2028年改正に対応)
「もし世帯主が亡くなったら、遺族年金はいくら受け取れるの?」——結論から言うと、遺族年金は「遺族基礎年金」と「遺族厚生年金」の2階建てで、会社員・公務員は両方、自営業・フリーランスは遺族基礎年金のみが基本です。金額は令和8年度(2026年度)の実額で見ていきましょう。
18歳到達年度末までの子がいる配偶者、または子が受け取れます。金額は次のとおりです。
| 項目 | 令和8年度(2026)の年額 |
|---|---|
| 基本額 | 847,300円 |
| 子の加算(1・2人目 各) | 243,800円 |
| 子の加算(3人目以降 各) | 81,300円 |
例:子が2人いる配偶者なら、847,300+243,800×2=年 約133万円。子が全員18歳到達年度末を過ぎると遺族基礎年金は終了します。
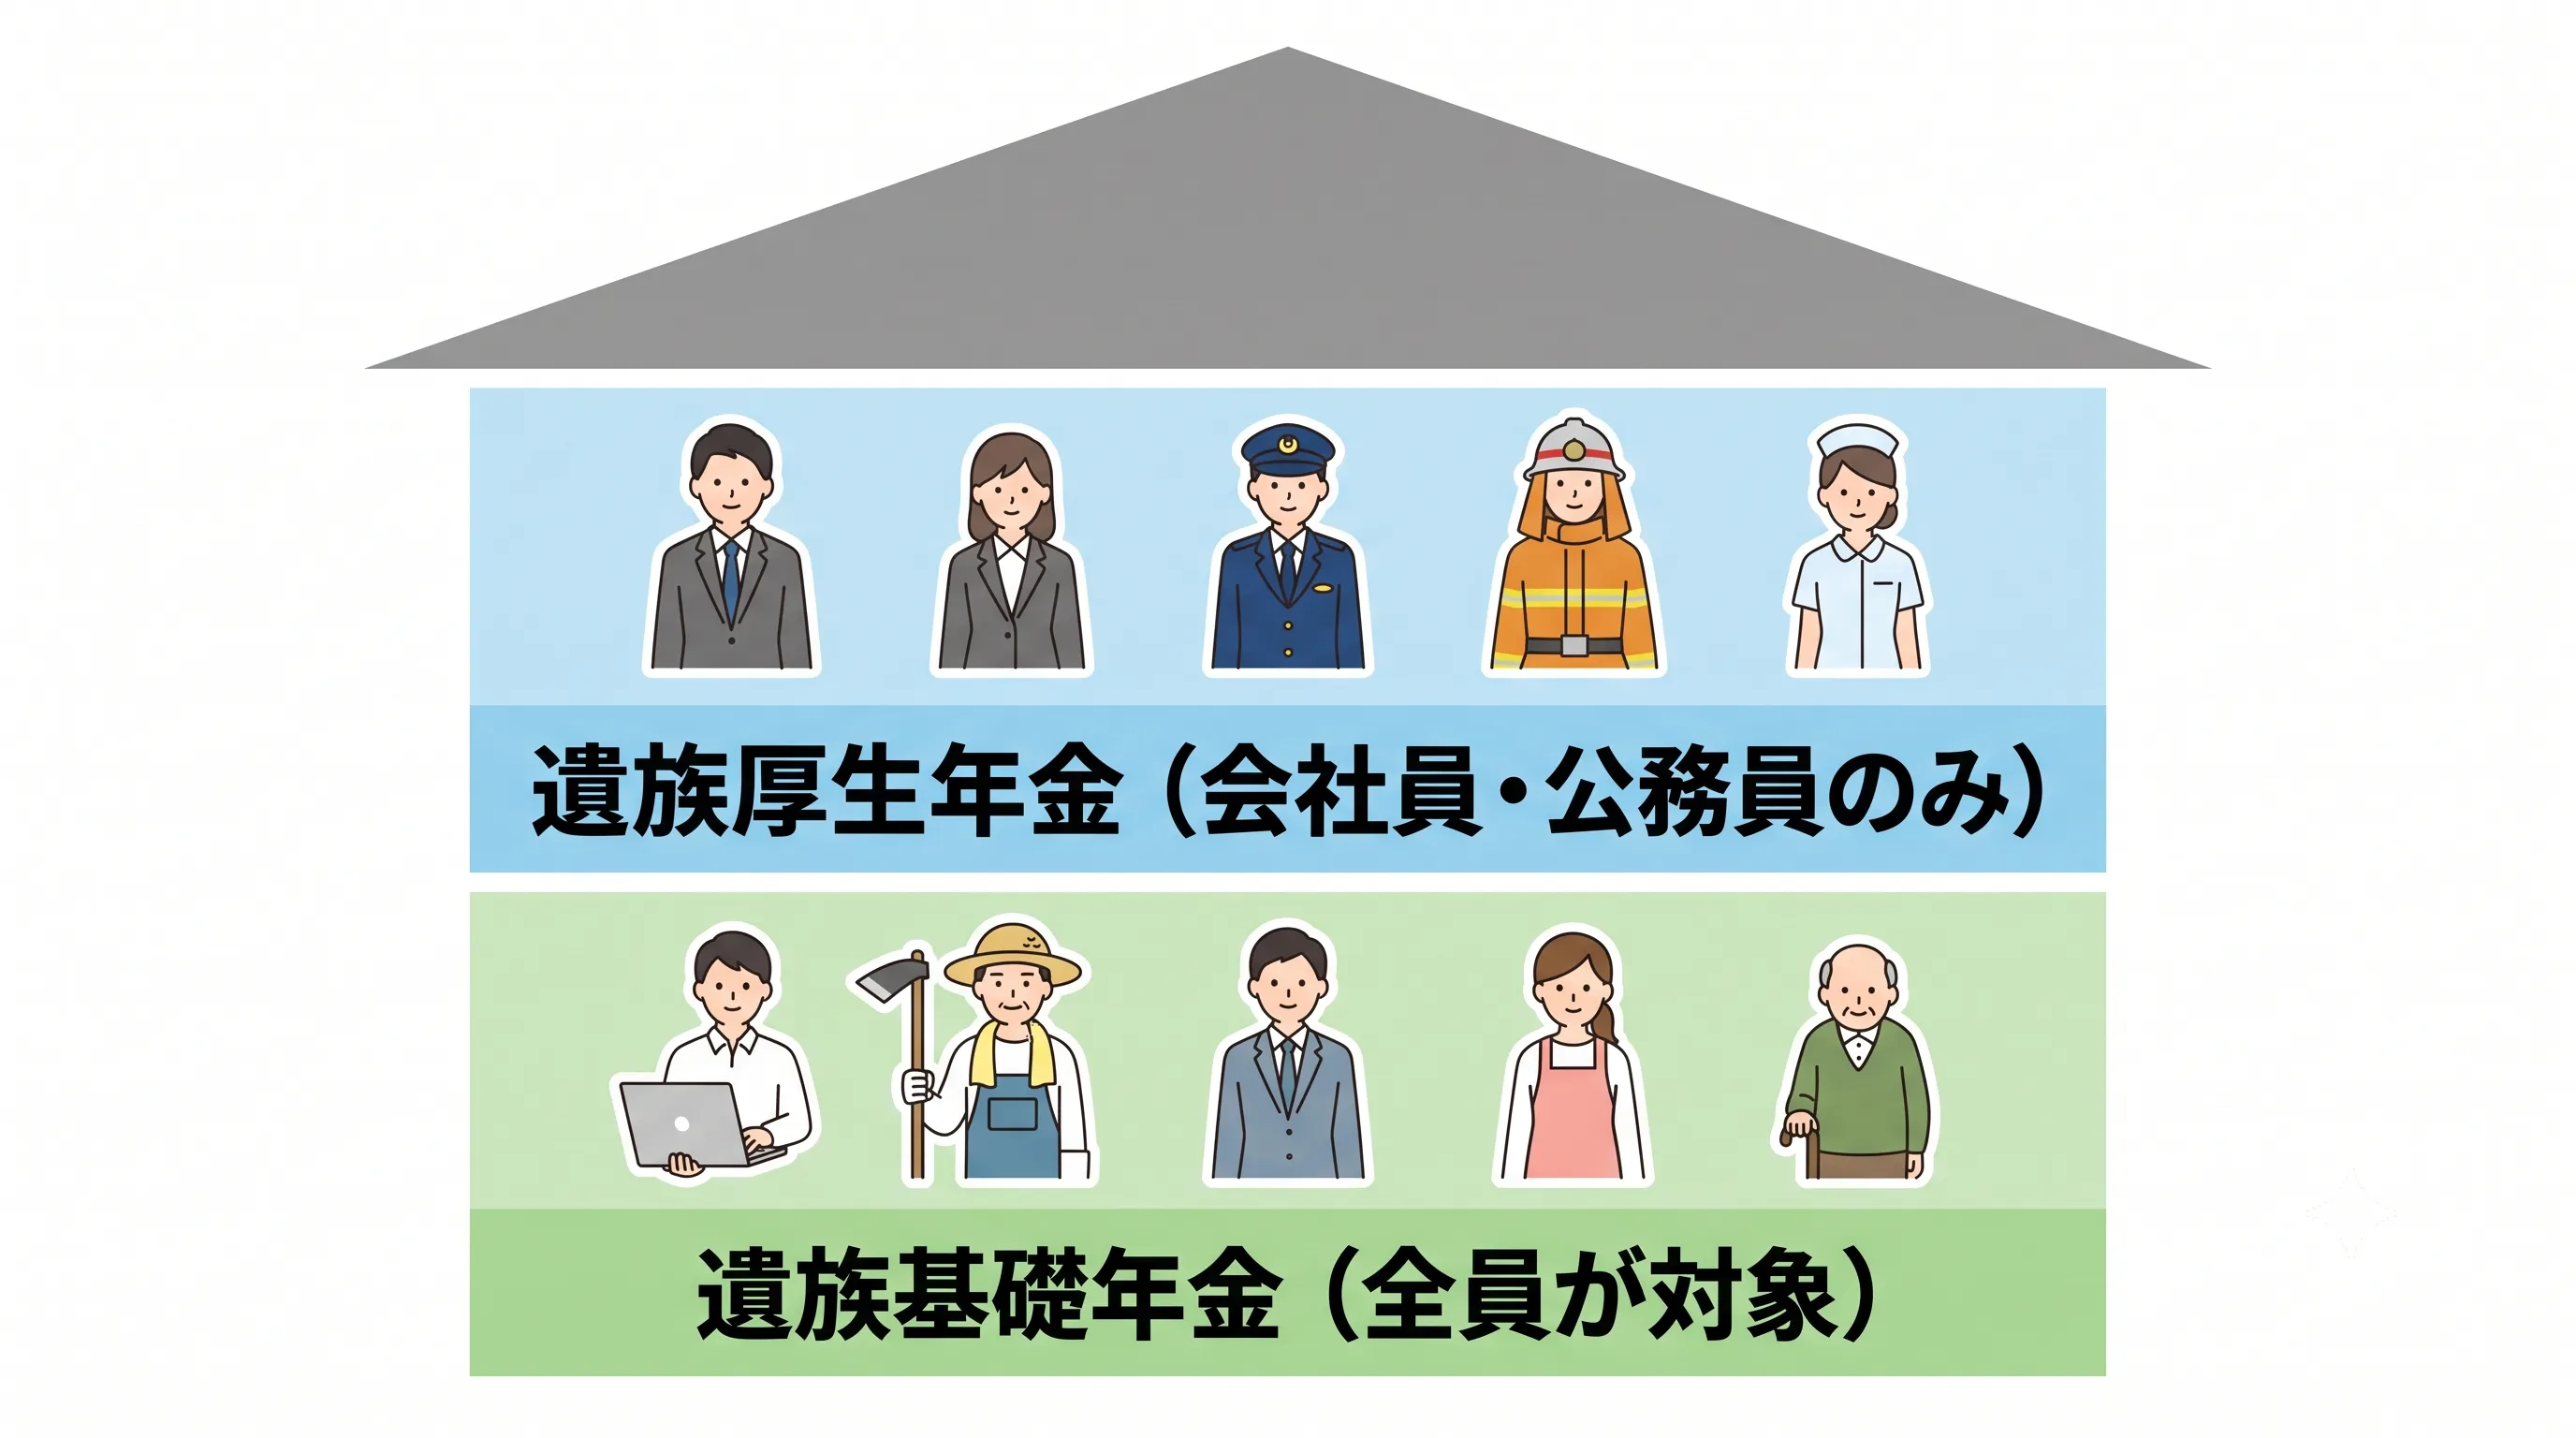
会社員・公務員の場合、遺族基礎年金に上乗せされるのが遺族厚生年金です。金額は亡くなった方の老齢厚生年金の「報酬比例部分」の4分の3。加入期間が短くても300月(25年)加入したものとみなして計算されるため、若くして亡くなった場合でも一定額が保障されます。
計算式はこうです。
平均標準報酬額 × 5.481 ÷ 1000 × 300月 × 3/4
この式に年収をあてはめると、おおよその金額が分かります。
| 亡くなった方の年収 | 遺族厚生年金(年額) | 月あたり |
|---|---|---|
| 300万円 | 約308,000円 | 約25,700円 |
| 400万円 | 約411,000円 | 約34,300円 |
| 500万円 | 約514,000円 | 約42,800円 |
| 600万円 | 約617,000円 | 約51,400円 |
| 700万円 | 約719,000円 | 約59,900円 |
| 800万円 | 約822,000円 | 約68,500円 |
※「年収÷12」を平均標準報酬額とみなし、300月加入で計算した概算です。実際は標準報酬月額の上限(65万円)や実際の加入期間、賞与の割合によって変わります。加入期間が300月を超える方は、この表より多くなります。
ここで押さえておきたいのは、遺族厚生年金だけでは生活費に届かないということです。年収600万円の方が亡くなっても、月5万円ほど。子がいる間は遺族基礎年金が加わりますが、子が独立すると一気に細ります。
遺族基礎年金と足し合わせると、世帯で受け取る額はこうなります(いずれも令和8年度・概算)。
| ケース | 内訳 | 合計(年額) | 月あたり |
|---|---|---|---|
| 会社員・年収500万円・子2人 | 遺族基礎 1,334,900円+遺族厚生 約514,000円 | 約185万円 | 約15.4万円 |
| 自営業・年収500万円・子2人 | 遺族基礎 1,334,900円のみ | 約133万円 | 約11.1万円 |
| 会社員・年収500万円・子なし(妻40歳) | 遺族厚生 約514,000円+中高齢寡婦加算 635,500円 | 約115万円 | 約9.6万円 |
同じ年収500万円でも、会社員か自営業か、子がいるかどうかで月4〜6万円の差が出ます。そして子が18歳到達年度末を過ぎれば、会社員世帯でも遺族基礎年金が消えて月4万円台まで落ちます。
妻が受け取る遺族厚生年金には、40歳から65歳になるまでの間、年額635,500円(令和8年度)が加算されます。子の遺族基礎年金が終わった後などの"収入が下がる時期"を支える制度です(夫が受け取る場合は対象外)。
意外に知られていませんが、受け取る側(遺族)の収入が高いと、遺族年金は支給されません。亡くなった方の年収ではなく、残された家族の年収です。
基準は前年の年収850万円未満(または所得655.5万円未満)。これを「生計維持要件」といい、「亡くなった方に生計を維持されていたか」を判定するものです。自分の収入で十分に生活できる人は対象外、という考え方です。
ただし例外があります。一時的に850万円を超えていても、おおむね5年以内に850万円未満になると見込まれる場合(定年退職が近いなど)は認められます。
なお後述のとおり、2028年4月からは現役世代についてこの収入要件が廃止されます。共働きで配偶者の収入が高い世帯にとっては、保障が広がる方向の変更です。
ここまでの「原則終身」は2028年3月までの制度です。2025年の年金制度改正により、2028年4月から遺族厚生年金は大きく見直されます。
| 現行(〜2028年3月) | 改正後(2028年4月〜) | |
|---|---|---|
| 子のない配偶者 | 妻は原則終身/夫は55歳以上に限る | 男女とも60歳未満は原則5年の有期給付 |
| 60歳以上で死別 | 同上 | 男女とも無期給付 |
| 金額 | 報酬比例の3/4 | 有期給付加算で約1.3倍へ |
| 遺族の収入要件 | 年収850万円未満 | 現役世代は廃止(年金受給世代の夫婦は継続) |
女性については、2028年4月から20年かけて段階的に適用されます。2028年度に対象となるのは、その年度末時点で40歳未満の方です。中高齢寡婦加算も25年かけて縮小していく予定です。
つまり、若くて子のいない世帯ほど、公的な保障が薄くなる方向の改正です。いま30代・40代で子がいない、あるいは子が独立間近という世帯は、この前提で備えを考えておく必要があります。
| 世帯主の働き方 | 遺族基礎年金 | 遺族厚生年金 |
|---|---|---|
| 会社員・公務員(厚生年金) | ○(18歳未満の子がいる間) | ○(報酬比例の3/4・原則終身 ※2028年4月から変更) |
| 自営業・フリーランス(国民年金) | ○(同上) | ✕ |
自営業は遺族厚生年金がないため、子が独立した後の保障が手薄になりがちです。民間の保険や資産での備えがより重要になります。
遺族年金は一定ではなく、子が18歳を過ぎると遺族基礎年金が終了し、配偶者が65歳になると自身の老齢年金が始まるなど、年ごとに増減します。だからこそ「今いくら」ではなく「この先どう推移して、家計は足りるのか」を年次で見ることが大切です。
 完全無料・5分で結果
もしものとき、お金は足りる?
自分が死んだとき、残された家族の生活費は足りるのか…。家計の過不足をいますぐライトシミュレーション!
もしも計算機で試算する →
※本記事の金額は概算です。実際の受給額は加入状況・制度改正により異なります。詳しくは 免責事項 をご確認ください。